 VSME (Voluntary Sustainability Reporting Standard for non-listed SMEs) opracował EFRAG w grudniu 2024 r. jako dobrowolny standard raportowania zrównoważonego rozwoju dla małych i średnich przedsiębiorstw.
Kogo dotyczy standard:
- firmy spoza dyrektywy CSRD: stosować go mogą jednostki, które nie mają obowiązku raportowania ESG na podstawie dyrektywy o rachunkowości;
- wielkość: standard przygotowano dla jednostek, które w poprzednim roku obrotowym zatrudniały średnio do 1 000 osób, łącznie z mikrojednostkami;
- dobrowolność: nikt nie musi go stosować, a sprawozdania nie trzeba poddawać atestacji.
Standard składa się z dwóch modułów:
- Moduł podstawowy: ujawnienia B1–B11; dla mikrojednostek to podejście docelowe, a dla pozostałych firm minimum.
- Moduł kompleksowy: ujawnienia C1–C9, o które mogą prosić banki, inwestorzy i klienci korporacyjni; stosuje się go tylko razem z modułem podstawowym.
Wybrany moduł stosuje się w całości, co deklaruje się w ujawnieniu B1 jako wariant A (moduł podstawowy) albo B (oba moduły). Wyjątkiem są pozycje „jeżeli dotyczy”: cel redukcji emisji czy plan przejścia ujawnia się tylko wtedy, gdy firma je faktycznie opracowała.
W części klimatycznej rozporządzenie delegowane (UE) 2026/1560 zmieniło trzy rzeczy względem zalecenia Komisji (UE) 2025/1710:
- Intensywność emisji: nie trzeba już dzielić emisji przez obrót; z nowej wersji ESRS E1 ten wskaźnik również usunięto.
- Unijne wskaźniki referencyjne: z ujawnienia C8 usunięto oświadczenie o wykluczeniu z indeksów zgodnych z porozumieniem paryskim.
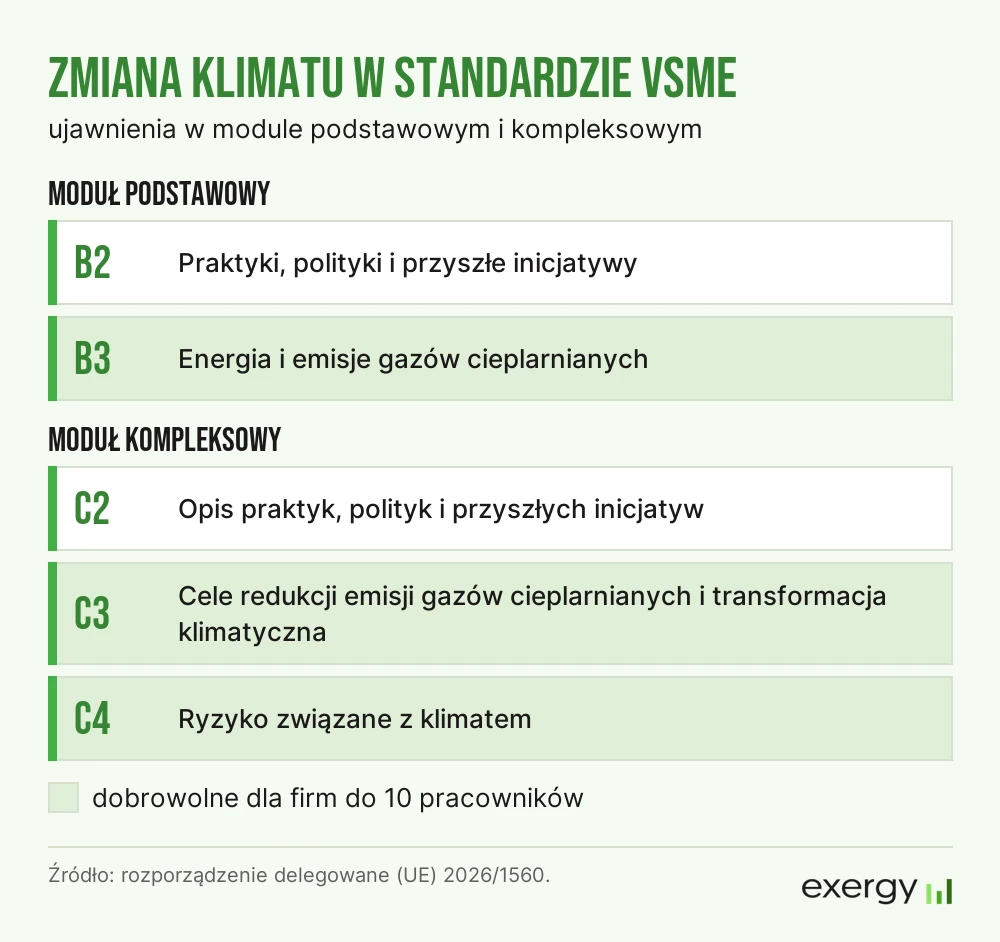
- Firmy do 10 pracowników: zużycie energii, emisje, cele redukcji i ryzyka klimatyczne są dla nich dobrowolne.
 ESRS to standardy raportowania ESG dla dużych firm, objętych obowiązkiem z dyrektywy CSRD. Moduł ESRS E1 Zmiana klimatu stosuje się, gdy w analizie podwójnej istotności uznano zmianę klimatu za istotny temat. Od roku obrotowego 2027 standard ten ma 11 wymaganych rozdziałów do ujawnienia. VSME nie wymaga analizy podwójnej istotności: wybrany moduł stosuje się w całości. Poniżej krótkie porównanie wymagań publikacji informacji na temat śladu węglowego, czy szerzej, dotyczących zmian klimatu:
 W module podstawowym opis działań na rzecz klimatu mieści się w ujawnieniu B2. Firma wskazuje w nim, czy ma praktyki, polityki, przyszłe inicjatywy i cele monitorowania polityk dotyczące zrównoważonego rozwoju. Standard podaje przykłady praktyk, wśród nich zmniejszanie zużycia energii elektrycznej i emisji gazów cieplarnianych. W mniejszych firmach zestaw praktyk często zastępuje spisaną politykę i standard to dopuszcza.
Moduł kompleksowy dodaje ujawnienie C2. Opisuje się w nim krótko praktyki, polityki i inicjatywy zgłoszone w B2 i zaznacza, czy obejmują dostawców lub klientów. Można też wskazać osobę lub organ odpowiedzialny za ich wdrożenie.
W ESRS te same tematy zajmują dwa wymogi:
- E1-4 Polityki: opisuje się treść polityki, jej zakres w łańcuchu wartości oraz normy i inicjatywy, do których się odwołuje.
- E1-5 Działania i zasoby: podaje się kwoty znaczących wydatków na działania oraz redukcję emisji osiągniętą i oczekiwaną, w podziale na dźwignie dekarbonizacji.
W VSME nie podaje się ani kwot, ani efektu działań w tonach CO₂e.
 Pierwsza liczba klimatyczna w VSME to całkowite zużycie energii w MWh. Jeśli firma może uzyskać potrzebne dane, rozbija je na energię elektryczną i paliwa, a każdą z tych pozycji na energię odnawialną i nieodnawialną. Energię elektryczną bierze się z rachunków za media; tak wprost mówi standard. Paliwa, np. gaz ziemny w kotłowni czy olej napędowy w samochodach, przelicza się na MWh według wartości opałowej.
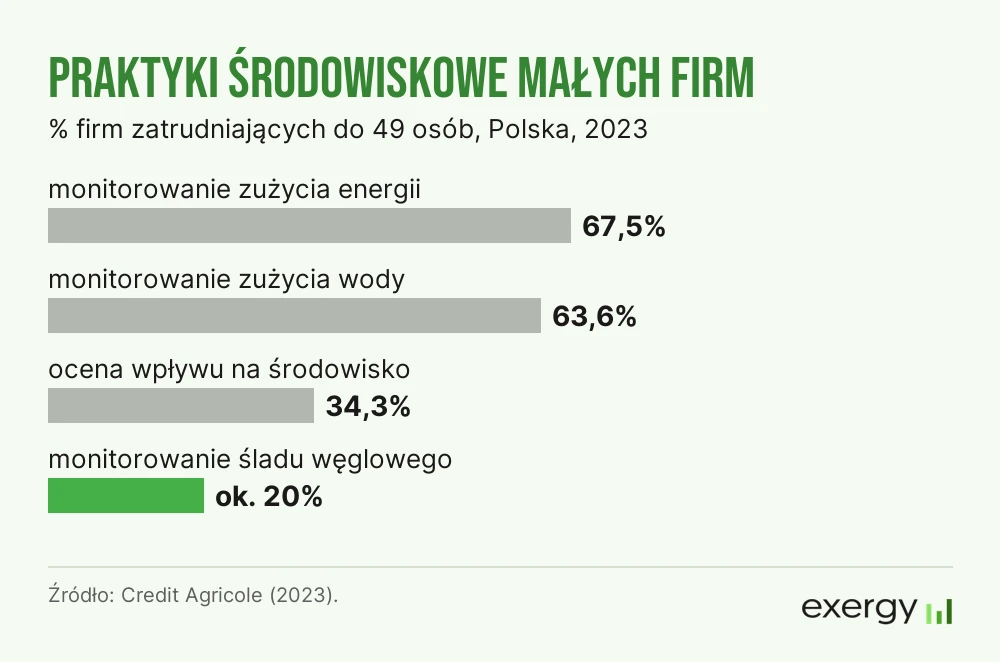
W badaniu Credit Agricole z 2023 r. zużycie energii monitorowało 67,5% firm zatrudniających do 49 osób, a zużycie wody 63,6%. Ocenę wpływu na środowisko przeprowadziło 34,3% z nich, a ślad węglowy monitorowała co piąta.
Za energię odnawialną standard uznaje m.in. energię wiatru, słońca i wody, energię geotermalną, biomasę i biogaz.
W ESRS E1-7 zakres jest szerszy:
- źródła energii: zużycie dzieli się na źródła kopalne, jądrowe i odnawialne zamiast dwóch kategorii;
- paliwa kopalne według rodzaju: w sektorach o znacznym oddziaływaniu na klimat podaje się zużycie każdego paliwa i osobno kupioną energię elektryczną, ciepło, parę i chłód ze źródeł kopalnych;
- produkcja energii: firma, która wytwarza energię, podaje ją osobno ze źródeł odnawialnych i nieodnawialnych.
 Druga część B3 to szacunkowe emisje gazów cieplarnianych brutto w tonach ekwiwalentu dwutlenku węgla (t CO₂e), liczone z uwzględnieniem wymogów GHG Protocol Corporate Standard z 2004 r.:
- Zakres 1: emisje bezpośrednie ze źródeł, które firma posiada lub którymi zarządza, np. ze spalania paliw w kotłowni i w samochodach firmowych oraz z wycieków czynników chłodniczych;
- Zakres 2: emisje z wytworzenia zakupionej energii elektrycznej, ciepła, pary i chłodu, liczone metodą location-based, czyli według średniego wskaźnika emisji dla sieci.
Standard mówi o emisjach „szacunkowych”: w małej firmie liczy się je z ilości zużytych paliw i energii pomnożonych przez wskaźniki emisji. Ekwiwalent CO₂ obejmuje także metan, podtlenek azotu i gazy fluorowane, przeliczone wskaźnikami GWP. Granicę obliczeń wyznacza ujawnienie B1: sprawozdanie jednostkowe albo skonsolidowane, z jednostkami zależnymi.
 Zakres 3 nie jest w VSME obowiązkowy. Standard zalicza go do informacji dodatkowych, które firma może dołożyć, gdy są istotne dla jej sektora, i opisuje w punktach 49–52:
- kiedy warto: w produkcji, przemyśle rolno-spożywczym, budownictwie i branży opakowaniowej prawdopodobnie występują znaczące kategorie Zakresu 3;
- metoda: punktem odniesienia jest 15 kategorii z GHG Protocol Corporate Value Chain (Scope 3) Standard, a firma uwzględnia te, które sama oceni jako istotne;
- prezentacja: emisje Zakresu 3 podaje się razem z Zakresami 1 i 2 w ujawnieniu B3.
W ESRS E1-8 Zakres 3 jest obowiązkowy. Znaczące kategorie aktualizuje się co roku, a pełną inwentaryzację wykonuje się co najmniej raz na trzy lata.
Dla firmy, która liczy Zakres 3 pierwszy raz, rozsądnym startem jest metoda spend-based: pokazuje, w których kategoriach leży większość emisji. Kategorie do dokładniejszego policzenia wybiera się w analizie istotności kategorii.
 Ujawnienie C3 wypełnia firma, która wyznaczyła cele redukcji emisji gazów cieplarnianych. Cele podaje się w wartościach bezwzględnych dla Zakresów 1 i 2, a jeśli firma ma cel dla Zakresu 3, także dla jego znaczących kategorii. Ujawnia się pięć informacji:
- Rok docelowy: podaje się rok, którego dotyczy cel, i docelową wartość emisji.
- Rok bazowy: podaje się rok odniesienia i wartość emisji w tym roku.
- Jednostki: wskazuje się, w jakich jednostkach wyrażono cel, np. w t CO₂e.
- Pokrycie: podaje się, jaką część emisji Zakresów 1, 2 i ewentualnie 3 obejmuje cel.
- Działania: wymienia się główne działania, którymi firma chce osiągnąć cel.
Plan przejścia na potrzeby łagodzenia zmiany klimatu pojawia się w C3 tylko w sektorach o znacznym wpływie na klimat. Są to sekcje A–H i M klasyfikacji NACE, czyli m.in. rolnictwo, górnictwo, przetwórstwo przemysłowe, energetyka, budownictwo, handel, transport i obsługa rynku nieruchomości. Firma z takiego sektora, która ma plan, może go opisać i wyjaśnić, jak obniża emisje. Firma bez planu ujawnia, czy i kiedy go przyjmie.
ESRS wymaga więcej:
- zgodność z 1,5 °C: w E1-6 oświadcza się, czy cele są oparte na podstawach naukowych i zgodne z ograniczeniem ocieplenia do 1,5 °C;
- plan przejścia: w E1-1 opisuje się go w pięciu punktach, razem z nakładami na realizację, założeniami i zablokowanymi emisjami.
Cel zwalidowany przez SBTi można przenieść do C3, podając go w wartościach bezwzględnych. Listę działań ułatwi plan redukcji śladu węglowego.
 Ujawnienie C4 wypełnia firma, która zidentyfikowała zagrożenia klimatyczne i zdarzenia przejścia powodujące poważne ryzyka. Podaje w nim:
- zagrożenia i zdarzenia: zwięźle opisuje się zagrożenia fizyczne, np. powodzie i fale upałów, oraz zdarzenia przejścia, np. nowe przepisy albo wzrost cen uprawnień do emisji;
- ocenę narażenia: wyjaśnia się, jak oceniono narażenie i wrażliwość aktywów, działalności i łańcucha wartości;
- horyzonty czasowe: wskazuje się, w jakiej perspektywie czasowej mogą wystąpić zidentyfikowane zagrożenia;
- przystosowanie: podaje się, czy firma podjęła działania przystosowawcze.
Dobrowolnie można dodać ocenę potencjalnych negatywnych skutków tych ryzyk dla wyników finansowych w skali: wysoki, średni, niski.
W ESRS ten obszar zajmują trzy wymogi:
- E1-2: opisuje się metodę identyfikacji ryzyk, a przy analizie scenariuszowej także to, czy użyto scenariusza wysokoemisyjnego i scenariusza 1,5 °C.
- E1-3: ocenia się odporność strategii i modelu biznesowego, czego VSME nie wymaga.
- E1-11: podaje się wartość bilansową aktywów narażonych na ryzyka oraz przychody z działalności narażonej na te ryzyka.
Jak przeprowadzić taką ocenę, pokazujemy w artykule o analizie ryzyk i szans wynikających ze zmian klimatu.
 Firma objęta CSRD liczy Zakres 3, więc pyta dostawców o dane ESG, w tym o emisje. Od lat obrotowych rozpoczynających się 1 stycznia 2027 r. nie może jednak wymagać od jednostek zatrudniających średnio do 1 000 osób informacji spoza załącznika II rozporządzenia 2026/1560. W części klimatycznej limit wygląda tak: