 ESRS, czyli europejskie standardy sprawozdawczości zrównoważonego rozwoju, wydano na podstawie dyrektywy CSRD. Standard E1 Zmiana klimatu (eng: E1 Climate change) stosuje przedsiębiorstwo, które ma obowiązek sprawozdawczości w zakresie zrównoważonego rozwoju i w ocenie istotności uznało zmianę klimatu za istotny temat. O tym, czy E1 trafi do oświadczenia, decyduje więc analiza podwójnej istotności. Firma ujawnia potem tylko informacje istotne, a nie wszystkie punkty danych ze standardu.
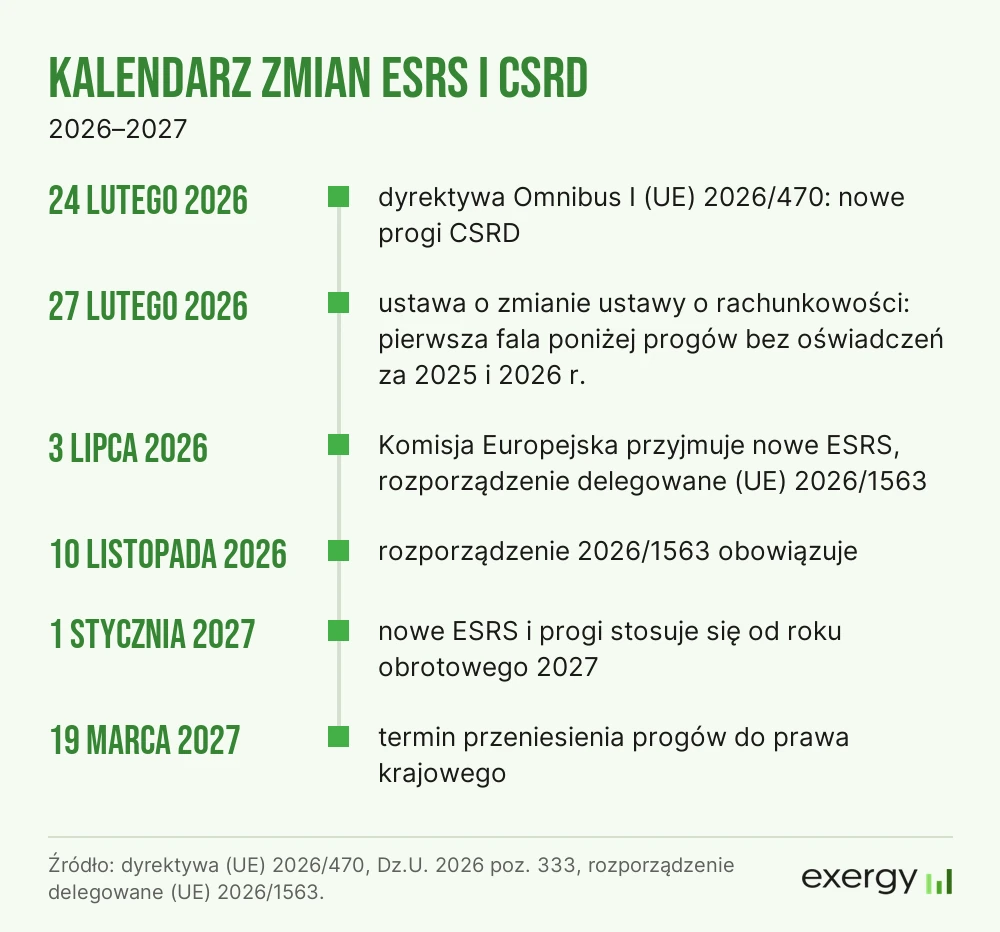
Krąg firm, które obejmuje dyrektywa CSRD, zawęziła dyrektywa Omnibus I, (UE) 2026/470 z 24 lutego 2026 r.:
- od roku obrotowego 2027: obowiązek mają firmy, które jednocześnie zatrudniają średnio ponad 1 000 osób i osiągają ponad 450 mln euro przychodów netto;
- pierwsza fala raportujących w Polsce: firmy raportujące od 2024 r., które nie przekraczają nowych progów, mogą pominąć oświadczenia za 2025 i 2026 r. (ustawa z 27 lutego 2026 r. o zmianie ustawy o rachunkowości);
- wdrożenie progów: państwa członkowskie mają przenieść je do prawa krajowego do 19 marca 2027 r.
Rozporządzenie delegowane Komisji (UE) 2026/1563 z nowymi ESRS obowiązuje od 10 listopada 2026 r. i w związku z tym poprawione standardy raportowania stosuje się dla lat obrotowych rozpoczynających się od 1 stycznia 2027 r.
Przepisy przejściowe łagodzą pierwsze lata raportowania ESG w części E1:
- E1-11 w pierwszej fali: firmy powyżej nowych progów mogą pominąć skutki finansowe za lata przed 2028 r., a dane ilościowe za lata przed 2030 r.;
- E1-11 w firmach raportujących od 2027 r.: skutki finansowe można pominąć w pierwszych dwóch latach, a dane ilościowe w pierwszych czterech;
- wyjątek od obu zwolnień: wartość bilansową aktywów narażonych na istotne ryzyka fizyczne i ryzyka przejścia oraz jej część objętą działaniami podaje się od pierwszego roku;
- łańcuch wartości: przez pierwsze trzy lata firma, której brakuje danych od dostawców lub klientów, opisuje swoje starania, przyczyny braków i plany ich uzupełnienia.
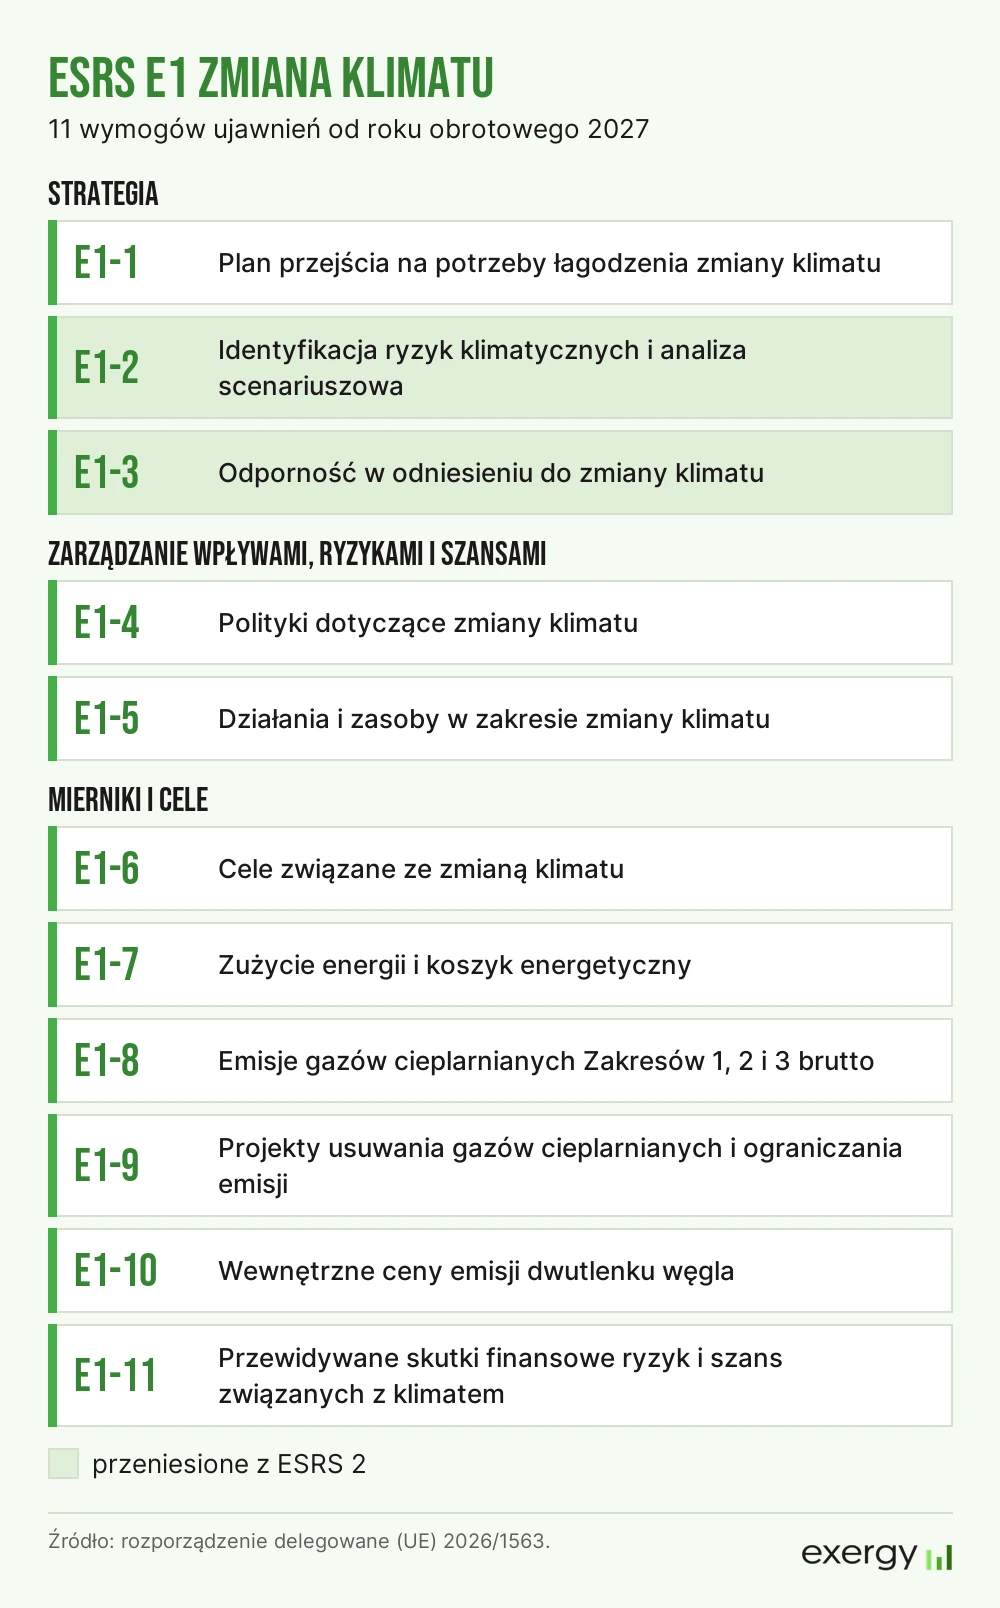
 Nowa wersja ESRS E1 ma 11 wymogów ujawnień zamiast 9. Dwa wymogi przeszły z ESRS 2: identyfikacja ryzyk z analizą scenariuszową oraz ocena odporności. Dodatkowe wymogi zmieniły dotychczasową numerację w ESRS E1.
Przy okazji zmian w 2026 roku z obowiązkowych danych wypadły:
- suma emisji Zakresów 1, 2 i 3: nie trzeba już ujawniać łącznej sumy emisji, ale nadal należy policzyć i podać każdy zakres osobno, a Zakres 3 także dla każdej znaczącej kategorii (E1-8);
- intensywność emisji: nie trzeba już podawać emisji w przeliczeniu na przychody netto, ale nadal należy ujawnić emisje w wartościach bezwzględnych, a cel wyznaczony w intensywności podać razem z wartościami bezwzględnymi (E1-6);
- intensywność energetyczna: nie trzeba już podawać zużycia energii w przeliczeniu na przychody netto, ale nadal należy ujawnić całkowite zużycie energii w MWh z podziałem na źródła kopalne, jądrowe i odnawialne (E1-7);
- taksonomia UE w planie przejścia: nie trzeba już odwoływać się do nakładów inwestycyjnych zgodnych z taksonomią, ale nadal należy pokazać, ile wydano i ile zaplanowano na realizację planu (E1-1);
- indeksy klimatyczne UE: nie trzeba już oświadczać o wykluczeniu z unijnych wskaźników referencyjnych zgodnych z porozumieniem paryskim, ale nadal należy podać nakłady inwestycyjne na działalność związaną z węglem, ropą i gazem, jeśli jest prowadzona (E1-1);
- horyzonty celów: nie trzeba już wyznaczać wartości docelowych na 2030 i 2050 r. ani aktualizować roku bazowego co pięć lat; rok docelowy i rok bazowy wybiera się samodzielnie, a roku bazowego nie zmienia się bez istotnej zmiany celu lub granicy sprawozdawczości (E1-6).
Przejdźmy zatem do omówienia poszczególnych rozdziałów ESRS E1.
 W rozdziale E1-1 opisuje się plan przejścia, czyli w praktyce plan dekarbonizacji firmy. Należy tu pokazać, jak przedsiębiorstwo zmieni swoją działalność, żeby emisje spadały w tempie zgodnym z ograniczeniem ocieplenia do 1,5 °C, aż do neutralności klimatycznej, którą UE wyznaczyła na 2050 r. Plan opisuje się w pięciu punktach:
- kluczowe cechy planu: cele redukcji emisji, dźwignie dekarbonizacji, działania, inwestycje i ich finansowanie, zatwierdzenie przez zarząd lub radę nadzorczą oraz powiązanie ze strategią firmy,
- nakłady na węgiel, ropę i gaz: kwoty zainwestowane w taką działalność w okresie sprawozdawczym, jeśli firma ją prowadzi,
- założenia i zależności: np. dostępność technologii i pracowników albo zmiany u dostawców, od których zależy realizacja planu,
- zablokowane emisje: jakościowa ocena, czy przyszłe emisje z kluczowych aktywów i produktów mogą zagrozić realizacji planu i zwiększyć ryzyko przejścia do gospodarki niskoemisyjnej,
- postępy w realizacji planu: co roku należy pokazać, jak plan jest realizowany: ile środków na niego wydano, jakie działania wykonano oraz o ile emisje już spadły i o ile mają jeszcze spaść; tam, gdzie to możliwe, warto dodać wskaźniki sektorowe, np. emisje na tonę produktu.
Aby przygotować plan przejścia, musimy mieć cele, które ujawniamy w E1-6, i wykaz działań z rozdziału E1-5. Jak ułożyć taki plan krok po kroku, opisujemy w artykule o planie redukcji śladu węglowego firmy.
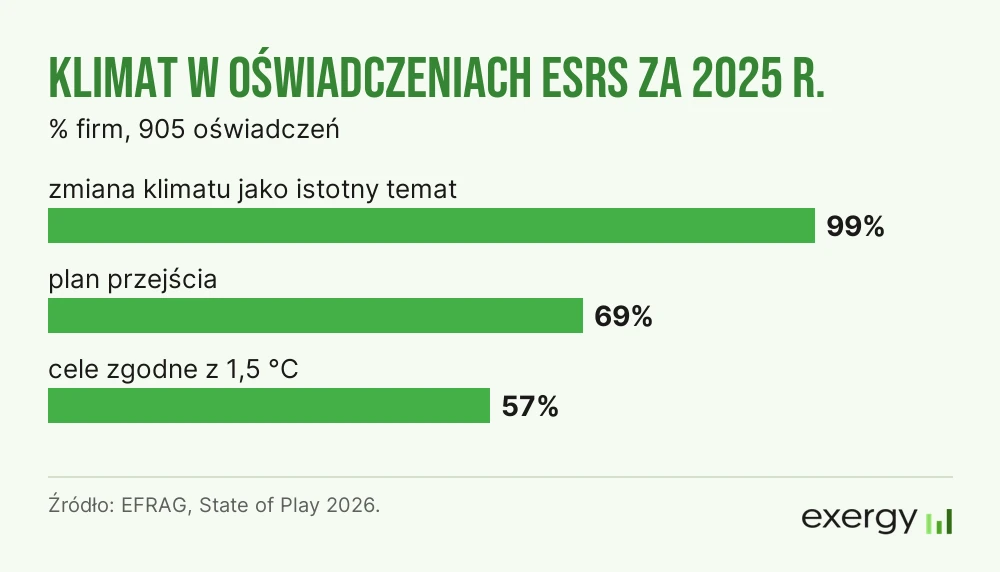
Na koniec tego rozdziału garść statystyk. Zgodnie z danymi EFRAG za 2025 r. plan przejścia zadeklarowało 69% firm z analizowanej próby, rok wcześniej 55%. Zmianę klimatu uznało za istotną 99% firm, a cele krótko- i długoterminowe zgodne z 1,5 °C ujawniło 57% (EFRAG, State of Play 2026).
 Rozdział E1-2 wyjaśnia, jak firma identyfikuje i ocenia ryzyka oraz szanse związane z klimatem pod kątem istotności finansowej. Każde istotne ryzyko klimatyczne przypisuje do ryzyk fizycznych albo do ryzyk przejścia. Opisuje też metodę, którą sprawdza, czy jej aktywa i działalność, we własnych operacjach i w łańcuchu wartości, są narażone w krótkim, średnim i długim okresie na:
- fizyczne zagrożenia klimatyczne: np. fale upałów, susze, powodzie i nawalne deszcze;
- zdarzenia przejścia (prawo, rynek): np. nowe przepisy, ceny uprawnień do emisji, zmiany technologii i popytu.
W wersji ESRS z 2023 r. należało wyjaśnić, jak organizacja wykorzystała analizę scenariuszową. Nowa wersja mówi, że „może” ją wykorzystać.
Jeśli to robimy, ujawniamy:
- scenariusze: czy dla ryzyk fizycznych użyto co najmniej jednego scenariusza wysokoemisyjnego, a dla ryzyk przejścia scenariusza 1,5 °C, oraz jakie prognozy temperatury im odpowiadają;
- zakres: lokalizacje i jednostki objęte analizą;
- założenia: np. polityki publiczne, tendencje makroekonomiczne, koszyk energetyczny i rozwój technologii;
- okres: kiedy analizę przeprowadzono.
Jak przejść przez ten proces, pokazujemy w artykule o analizie ryzyk i szans wynikających ze zmian klimatu.
 Rozdział E1-3 to naturalna kontynuacja E1-2: analiza odporności wychodzi od ryzyk zgłoszonych w poprzednim rozdziale. Tutaj należy pokazać, na ile strategia i model biznesowy firmy są przygotowane na istotne ryzyka klimatyczne i czy mogą się do nich dostosować.
Organizacja raportująca ujawnia 3 obszary:
- wyniki analizy: jakie skutki ryzyka klimatyczne mają dla strategii i modelu biznesowego oraz w jaki sposób plan przejścia i działania opisane w E1-5 zwiększają odporność;
- obszary niepewności: które elementy oceny pozostają niepewne, np. przyszłe ceny uprawnień do emisji albo skala zjawisk pogodowych w scenariuszach;
- zdolność dostosowania: czy w krótkim, średnim i długim okresie wystarczy finansowania i czy zagrożone aktywa da się przenieść, zmodernizować, przeznaczyć na inny cel albo wyłączyć.
Analizy nie trzeba powtarzać co roku. Aktualizuje się ją wtedy, gdy zmienia się ocena ryzyk w E1-2. Banki i ubezpieczyciele mogą przy tym wykorzystać informacje, które już przygotowują dla nadzoru ostrożnościowego, np. własne analizy scenariuszowe.
 Rozdział E1-4 opisuje politykę klimatyczną firmy, czyli przyjęte zasady dotyczące łagodzenia zmiany klimatu (ograniczania emisji) i przystosowania się do jej skutków. Może to być osobna polityka klimatyczna albo polityka środowiskowa lub energetyczna, jeśli obejmuje już te kwestie.
Opisuje się ją według ogólnych zasad z ESRS 2 (GDR-P), w trzech punktach:
- treść: należy podać ogólne cele polityki oraz istotne wpływy, ryzyka lub szanse, których dotyczy, a jeśli w okresie sprawozdawczym politykę zmieniono, także opis zmian;
- zakres: trzeba wskazać, czy polityka obejmuje własne operacje i łańcuch wartości, jakich obszarów geograficznych dotyczy oraz co z niej wyłączono;
- normy i inicjatywy: jeśli polityka odwołuje się do zewnętrznych norm lub inicjatyw, które firma zobowiązała się stosować, np. ISO 14001, ISO 50001 albo SBTi, należy je wymienić.
Polityka klimatyczna nie jest obowiązkowa. Jeżeli jej nie ma, wystarczy ujawnić ten fakt. Wersja ESRS z 2023 r. wymagała również wskazania, czy polityka obejmuje efektywność energetyczną i odnawialne źródła energii. Tego wymogu już nie ma.
 W rozdziale E1-5 opisuje się, co firma robi, żeby ograniczyć emisje i przygotować się na skutki zmiany klimatu, oraz ile na to wydaje. Osobno pokazuje się to, co zrobiono w roku sprawozdawczym, i to, co zaplanowano na kolejne lata.
Za rok sprawozdawczy:
- działania: opisuje się, co zrobiono, w których zakładach lub procesach i z jakim efektem;
- wydatki: jeśli kwoty są znaczące, podaje się, ile wydano na te działania, i wskazuje pozycje sprawozdania finansowego, w których je ujęto;
- redukcja emisji: przy działaniach ograniczających emisje podaje się, o ile emisje już spadły, w podziale na dźwignie dekarbonizacji.
Na kolejne lata:
- plany: opisuje się, co firma zamierza zrobić, gdzie i w jakim terminie oraz jakiego efektu oczekuje;
- budżet: podaje się orientacyjny zakres kwot, które firma chce na to przeznaczyć;
- oczekiwana redukcja emisji: podaje się, o ile emisje mają spaść po realizacji planów, również w podziale na dźwignie.
Dźwignia dekarbonizacji to obszar, w którym obniża się emisje. Wymienić tu możemy przykładowo:
- efektywność energetyczna i zmniejszenie zużycia energii;
- efektywne wykorzystanie materiałów i zmniejszenie ich zużycia;
- zmiana paliwa;
- elektryfikacja;
- energia odnawialna;
- wycofanie, zastąpienie lub modyfikacja produktu/procesu.
Jeśli realizacja planów zależy od warunków zewnętrznych, np. dotacji albo zmian przepisów, należy to ujawnić. Jeśli działań nie ma, wystarczy ujawnić ten fakt.
 W rozdziale E1-6 ujawnia się cele klimatyczne firmy. Każdy cel opisuje się według ogólnych zasad z ESRS 2 (GDR-T).
Poniżej pięć zasad tworzenia celów zgodnych z ESRS E1:
- wartość docelowa: podaje się, ile ma wynosić wynik docelowy, oraz czy cel jest bezwzględny, czy względny,
- rok bazowy i rok docelowy: podaje się wartość w roku bazowym, rok lub okres docelowy oraz cele pośrednie, jeśli je wyznaczono,
- zakres: wskazuje się, czy cel obejmuje tylko własne operacje, czy także łańcuch wartości, i jakich obszarów geograficznych dotyczy,
- metoda: opisuje się, jak wyznaczono cel, na jakich założeniach i scenariuszach się opiera oraz czy oparto go na dowodach naukowych,
- powiązania: wyjaśnia się, z którą polityką i którymi działaniami łączy się cel, oraz czy wynika z przepisów.
Dla celów redukcji emisji gazów cieplarnianych E1-6 dodaje trzy wymogi:
- wartości bezwzględne: cel podaje się w tonach ekwiwalentu CO₂, osobno albo łącznie dla Zakresów 1, 2 i 3; przy celu łącznym wskazuje się, które zakresy obejmuje i jaki jest udział każdego z nich, a wartości intensywności można podać dodatkowo;
- pokrycie: jeśli cel obejmuje inny obszar, inne gazy albo inne podmioty niż inwentaryzacja w E1-8, podaje się, jaki procent Zakresów 1, 2 i 3 obejmuje oraz których gazów dotyczy;
- zgodność z 1,5 °C: oświadcza się, czy cele są oparte na podstawach naukowych i zgodne z ograniczeniem ocieplenia do 1,5 °C, oraz podaje ramy, metodę, ścieżkę sektorową i scenariusze, na których je oparto; krótko wyjaśnia się też, jak uwzględniono przyszłe zmiany, np. wzrost sprzedaży albo nowe przepisy.
Zgodność ze scenariuszem 1,5 °C sprawdza się, porównując cel z referencyjną wartością docelową, osobno dla Zakresów 1 i 2 oraz dla Zakresu 3. ESRS uznaje walidację przez niezależną stronę trzecią za cenne uzupełnienie tego wyjaśnienia. Najbardziej znaną organizacją, która waliduje cele, jest SBTi.
 Rozdział E1-7 opisuje, ile energii firma zużywa i skąd ona pochodzi:
- całkowite zużycie energii we własnych operacjach: z podziałem na źródła kopalne, jądrowe i odnawialne;
- zużycie energii ze źródeł kopalnych według paliw: tylko w sektorach o znacznym oddziaływaniu na klimat, z osobną pozycją dla kupionej energii elektrycznej, ciepła, pary i chłodu ze źródeł kopalnych;
- produkcję energii: jeśli firma ją wytwarza, osobno ze źródeł odnawialnych i nieodnawialnych.
Standard ESRS ustala zasady liczenia:
- energia końcowa: liczy się energię, którą firma faktycznie zużywa, a zużycie paliwa pokazujemy za pomocą wartości opałowej;
- surowce: paliwa zużyte jako surowiec, np. gaz ziemny do produkcji polimerów, nie wchodzą do zużycia energii;
- własna produkcja: energię wytworzoną i zużytą na miejscu liczy się raz, jako zużyte paliwo, a sprzedaż nadwyżki nie pomniejsza zużycia;
- ciepło odpadowe: ciepło, para lub chłód z procesów innej firmy to energia zakupiona;
- energia odnawialna z sieci: przy podejściu rynkowym liczy się ją jako odnawialną tylko wtedy, gdy potwierdza to umowa lub instrument, np. gwarancja pochodzenia.
Firma wskazuje, czy udział energii odnawialnej policzyła podejściem rynkowym, czy opartym na lokalizacji.
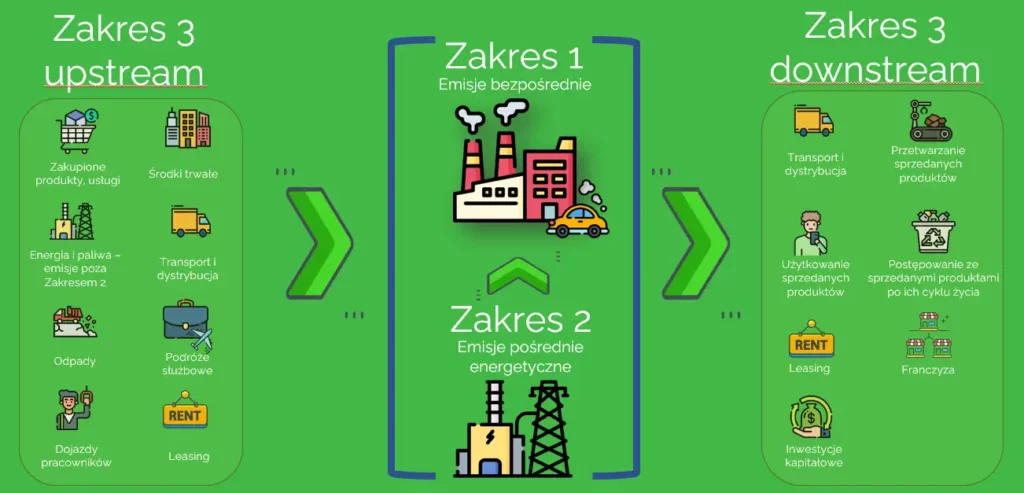
 Rozdział E1-8 to dawny E1-6 z wersji z 2023 roku. Należy podać emisje brutto śladu węglowego organizacji obliczone zgodnie ze standardem GHG Protocol za okres sprawozdawczy w tonach ekwiwalentu CO₂:
- Zakres 1: wraz z odsetkiem emisji objętych unijnym systemem handlu uprawnieniami do emisji (EU ETS);
- Zakres 2: według dwóch metod, location-based i market-based;
- Zakres 3: łącznie i z podziałem na każdą znaczącą kategorię;
- bezpośrednie biogeniczne emisje CO₂: ze spalania lub rozkładu biomasy, osobno od Zakresu 1.
Poniżej przedstawiam 5 najważniejszych zasad liczenia śladu węglowego organizacji zgodnego z ESRS E1-8:
- standard/norma: wytyczne GHG Protocol,
- granice organizacyjne: domyślnie kontrola finansowa, a alternatywnie udziały kapitałowe albo kontrola operacyjna,
- ujęte gazy cieplarniane oraz wskaźnik GWP: siedem gazów z Protokołu z Kioto i najnowsze wartości przelicznika GWP z raportów IPCC w horyzoncie 100 lat,
- bez kompensacji: usuwania gazów, jednostek emisji dwutlenku węgla ani uprawnień do emisji nie odejmujemy od ujawnionych emisji,
- Zakres 3: znaczące kategorie aktualizuje się co roku, a pełną inwentaryzację co najmniej raz na trzy lata.
 Pełna nazwa wymogu brzmi „Projekty usuwania gazów cieplarnianych i ograniczania emisji gazów cieplarnianych finansowane za pomocą jednostek emisji dwutlenku węgla”. Firma, która prowadzi projekty usuwania i składowania gazów cieplarnianych we własnych operacjach lub w łańcuchu wartości, ujawnia:
- opis projektów: zarówno rozwiązań opartych na przyrodzie, jak i technologicznych,
- ilość: gazy usunięte i składowane w każdym projekcie,
- ryzyko nietrwałości: założenia oraz monitorowanie wycieków i niezamierzonych uwolnień,
- uwolnienia: niezamierzone uwolnienia w okresie sprawozdawczym, odjęte od ilości usuniętej.
Usunięcia można rozliczać według unijnych ram certyfikacji pochłaniania dwutlenku węgla (CRCF, rozporządzenie (UE) 2024/3012). Firma, która kupuje jednostki emisji dwutlenku węgla z projektów poza swoim łańcuchem wartości, podaje:
- jednostki anulowane: zweryfikowane według uznanych standardów jakości i anulowane w okresie sprawozdawczym, czyli trwale wycofane z rejestru, aby nie dało się ich użyć ponownie,
- jednostki kupione, a nieanulowane: w tonach ekwiwalentu CO₂,
- udział usunięć: odsetek jednostek z projektów usuwania, z podziałem na pochłaniacze oparte na przyrodzie i technologiczne.
Jeśli firma publicznie twierdzi, że jest neutralna pod względem emisji dzięki jednostkom emisji, wyjaśnia, czy to nie podważa jej celów redukcji, oraz jak ocenia wiarygodność jednostek. Rynek jednostek i ich ceny opisujemy w artykule o kredytach węglowych.
 Wewnętrzna cena emisji to kwota za tonę CO₂e, którą dolicza się do kosztów we własnych kalkulacjach, choć nikt jej nie pobiera. Dzięki temu koszt emisji widać w decyzjach już dziś, także tam, gdzie nikt jeszcze nie płaci za emisje. Najczęściej stosuje się dwie formy:
- cena kalkulacyjna (ang. shadow price): dolicza się ją tylko w obliczeniach, np. przy porównywaniu inwestycji, koszty nigdzie nie przepływają;
- opłata wewnętrzna (ang. internal carbon fee): działy lub spółki z grupy płacą za każdą tonę swoich emisji, a zebrane pieniądze zwykle finansują projekty redukcji emisji.
Rozdział E1-10 pokazuje, czy i jaką rolę taka cena odgrywa w decyzjach, które mają obniżyć emisje. Ujawnia się dwie istotne informacje:
- zastosowanie: wyjaśnia się, czy i w jakich decyzjach używa się wewnętrznej ceny emisji, np. przy wyborze inwestycji, w cenach transferowych, czyli w rozliczeniach między spółkami z grupy, albo w analizie scenariuszowej z E1-2;
- średnia cena: podaje się średnią cenę za tonę emisji osobno dla każdego systemu, np. inną dla ceny kalkulacyjnej, a inną dla opłaty wewnętrznej.
Trzeba też wyjaśnić, czy wewnętrzna cena emisji jest spójna z ceną przyjętą w sprawozdaniu finansowym w testach na utratę wartości. W takim teście sprawdza się, czy np. instalacja zasilana węglem jest nadal warta tyle, ile wykazano w księgach, skoro w przyszłości trzeba będzie płacić za jej emisje. Jeśli strategia klimatyczna zakłada 150 euro za tonę, a sprawozdanie finansowe 60 euro, różnicę trzeba wyjaśnić.
ESRS nie nakazują stosowania wewnętrznej ceny emisji, a E1-10 raportuje się tylko wtedy, gdy te informacje są istotne (ESRS 1 pkt 24). Jeśli wewnętrznej ceny się nie stosuje, ale ta informacja jest istotna, np. dla firmy z instalacjami objętymi EU ETS, wystarczy napisać, że się jej nie stosuje. W pozostałych przypadkach E1-10 się pomija.
W porównaniu z wersją z 2023 r. wymóg skrócono. Nie trzeba już podawać rodzaju systemu, zakresu jego stosowania, założeń i źródła ceny ani ilości emisji objętych ceną. Węższy jest też wymóg spójności ze sprawozdaniem finansowym. Wcześniej obejmował również okres użytkowania i wartość końcową aktywów oraz wycenę aktywów przejętych przy zakupie innej firmy, a teraz dotyczy tylko testów na utratę wartości. EFRAG uzasadnił te zmiany tym, że niewiele firm raportowało te dane, i dopasował wymóg do międzynarodowego standardu IFRS S2.
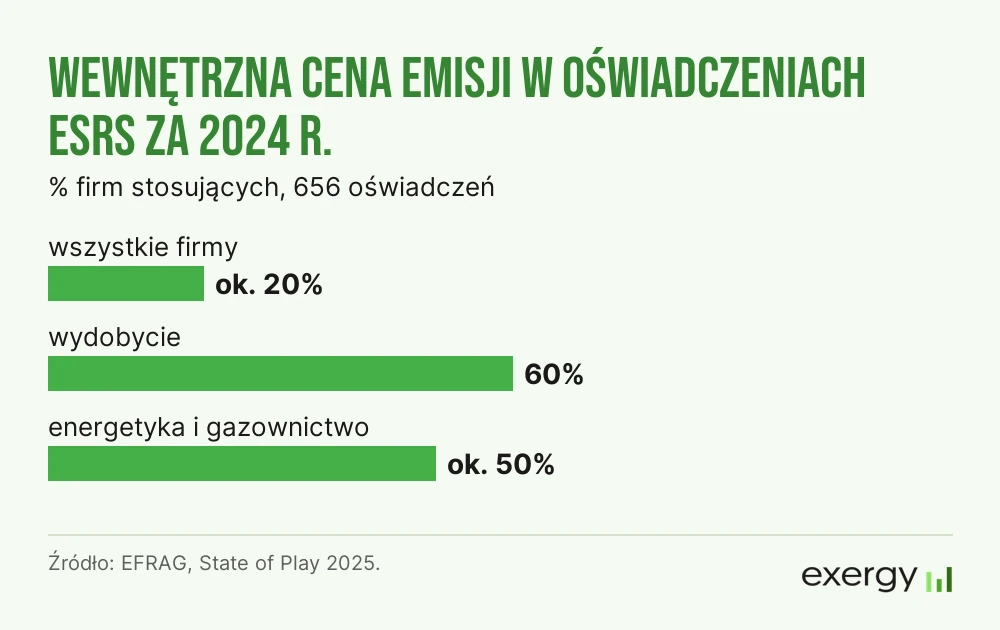
Według EFRAG wewnętrzną cenę emisji stosowało ok. 20% z 656 firm, które opublikowały oświadczenia według ESRS za 2024 r. W wydobyciu było to 60% firm, a w energetyce i gazownictwie ok. 50%.
 Rozdział E1-11 uzupełnia informacje o skutkach finansowych dla istotnych ryzyk fizycznych. Tutaj firma ujawnia:
- aktywa narażone: wartość bilansową przed działaniami przystosowawczymi, z horyzontem czasowym;
- aktywa objęte przystosowaniem: odsetek tej wartości, którego dotyczą działania przystosowawcze;
- przychody: przychody netto z działalności narażonej na istotne ryzyko fizyczne.
Dla istotnych ryzyk przejścia podaje:
- aktywa narażone: wartość bilansową oraz zakres potencjalnych aktywów osieroconych w scenariuszu 1,5 °C;
- aktywa objęte działaniami: odsetek tej wartości, którego dotyczą działania łagodzące;
- nieruchomości pod zabezpieczenie kredytów: podział według klas efektywności energetycznej;
- zobowiązania: potencjalne zobowiązania związane z transformacją, których jeszcze nie ujęto w sprawozdaniu finansowym;
- przychody: z działalności narażonej na ryzyko przejścia oraz od klientów z branży węglowej, naftowej i gazowej.
Firma opisuje metodę obliczeń, założenia i ograniczenia oraz podaje wartość aktywów lub przychodów związanych z szansami klimatycznymi. Kwoty może podać jako przedział. Większość tych danych wolno pominąć w pierwszych latach, poza wartością aktywów narażonych na ryzyka i jej częścią objętą działaniami. Ryzyka do wyceny wynikają z analizy z E1-2.
Przykład takiej analizy opisujemy w artykule TCFD w praktyce.
 Emisje z E1-8 są jedynym miernikiem tematycznym ESRS, który obejmuje łańcuch wartości; pozostałe mierniki dotyczą wyłącznie własnych operacji. Firma raportująca zgodnie z ESRS liczy Zakres 3, więc pyta dostawców o dane. Dyrektywa Omnibus I ogranicza te pytania:
- jednostka chroniona: firma z łańcucha wartości, która w poprzednim roku obrotowym zatrudniała średnio do 1 000 osób;
- prawo odmowy: może odmówić informacji wykraczających poza standard do dobrowolnego stosowania (rozporządzenie delegowane (UE) 2026/1560).
W części klimatycznej standard dobrowolny obejmuje:
- zużycie energii: w MWh, w miarę możliwości z podziałem na energię odnawialną i nieodnawialną;
- emisje Zakresów 1 i 2: szacunkowe, w tonach ekwiwalentu CO₂, Zakres 2 metodą location-based;
- cele redukcji emisji: jeśli firma je wyznaczyła, w wartościach bezwzględnych dla Zakresów 1 i 2.
Zakres 3 dostawca ujawnia w nim tylko wtedy, gdy uzna go za istotny dla swojego sektora. Listę danych, o które warto zapytać własnych dostawców, zawiera nasza checklista z wzorem e-maila.